
ماهي القيود المحاسبيه
ملخص سريع
القيد المحاسبي هو سجل يُستخدم لتوثيق العمليات المالية من خلال تحديد الحسابات المدينة والحسابات الدائنة.
يجب أن يكون مجموع المبالغ المدينة مساوياً لمجموع المبالغ الدائنة حتى يكون القيد متوازناً وصحيحاً.
عند اعتماد القيد في تريفو، تتحدث أرصدة الحسابات والتقارير المالية وفق البيانات المسجلة فيه.
ما هو القيد المحاسبي؟
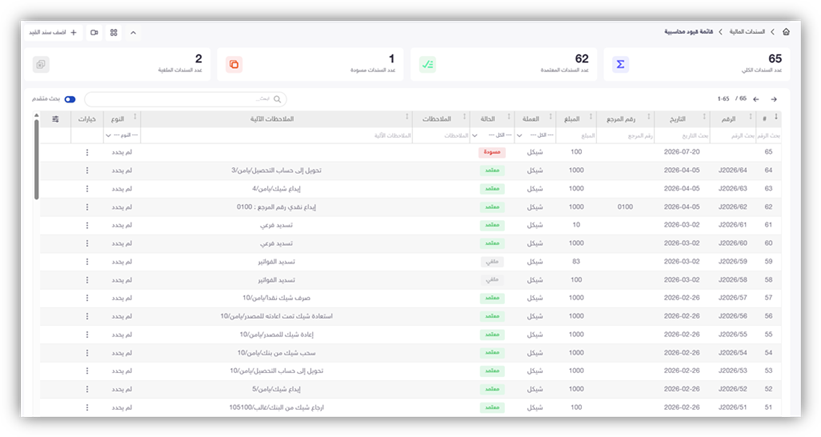
القيد المحاسبي هو تسجيل منظم لعملية مالية حدثت داخل المنشأة، ويتم من خلاله تحديد الحسابات التي تأثرت بالعملية وقيمة التأثير على كل حساب.
يتكون القيد المحاسبي من طرفين أساسيين:
- طرف مدين.
- طرف دائن.
ويجب أن تكون القيمة الإجمالية للطرف المدين مساوية للقيمة الإجمالية للطرف الدائن.
يساعد القيد المحاسبي على تسجيل العمليات المالية التي لا يتم تسجيلها تلقائياً من خلال فواتير المبيعات والمشتريات أو سندات القبض والدفع، كما يمكن استخدامه لإجراء التسويات والتصحيحات وتسجيل الأرصدة الافتتاحية.
متى تستخدم القيود المحاسبية؟
تستخدم القيود المحاسبية عند الحاجة إلى تسجيل عملية مالية تؤثر على حسابين أو أكثر، ولا يوجد لها سند متخصص داخل النظام، أو عند الحاجة إلى إجراء تسوية محاسبية.
من أمثلة الحالات التي تستخدم فيها القيود المحاسبية:
- تسجيل المصروفات المستحقة.
- تسجيل الإيرادات المستحقة.
- إثبات الإهلاك.
- تسجيل الأرصدة الافتتاحية.
- إجراء تسوية بين حسابات مختلفة.
- تصحيح خطأ محاسبي سابق.
- تسجيل المصروفات المدفوعة مقدماً.
- تسجيل الإيرادات المقبوضة مقدماً.
- إثبات مخصصات محاسبية.
- نقل مبلغ من حساب إلى حساب آخر.
- تسجيل عملية مالية مركبة تؤثر على أكثر من حساب.
- تسجيل قيود نهاية الفترة المالية.
إذا كانت العملية لها سند متخصص داخل تريفو، مثل سند قبض أو سند دفع أو تحويل بين الصناديق، يفضّل استخدام السند المخصص لها بدلاً من إنشاء قيد يدوي.
متى لا تستخدم القيد المحاسبي؟
لا تستخدم القيد المحاسبي كبديل دائم عن السندات المخصصة للعمليات المالية.
فمثلاً:
- استخدم سند القبض لتسجيل مبلغ تم استلامه.
- استخدم سند الدفع لتسجيل مبلغ تم دفعه.
- استخدم تحويل بين الصناديق لنقل مبلغ بين صندوقين أو حسابين ماليين.
- استخدم فواتير المبيعات والمشتريات لتسجيل عمليات البيع والشراء.
- استخدم الإشعارات المالية عند الحاجة إلى تعديل ذمم العملاء أو الموردين وفق طبيعة العملية.
استخدام السند المخصص يساعد على ربط العملية بالطرف الصحيح، وتحديث التقارير والسجلات المرتبطة بها بصورة أوضح.
ممَّ يتكون القيد المحاسبي؟
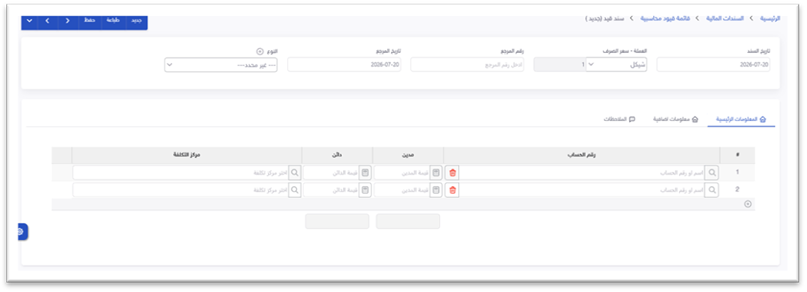
يتكون القيد المحاسبي في تريفو من مجموعة بيانات رئيسية، وهي:
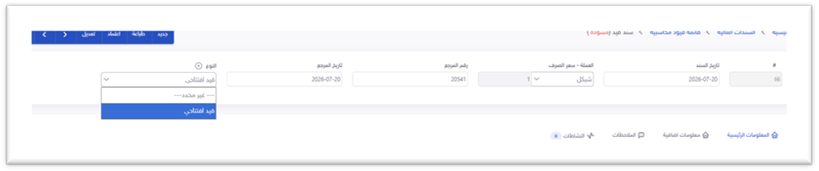
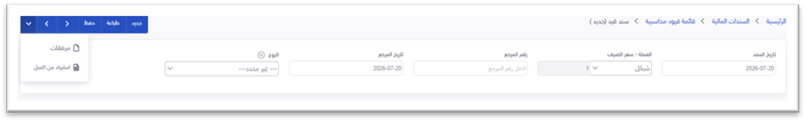
· تاريخ السند
يمثل التاريخ الذي سيتم تسجيل القيد المحاسبي فيه.
يجب اختيار التاريخ الذي حدثت فيه العملية المالية أو التاريخ المحاسبي المعتمد لتسجيلها.
· العملة وسعر الصرف
تحدد العملة التي سيتم تسجيل القيد بها، بالإضافة إلى سعر الصرف عند استخدام عملة تختلف عن العملة الأساسية للمنشأة.
· رقم المرجع
يستخدم لإضافة رقم مستند أو فاتورة أو معاملة خارجية مرتبطة بالقيد، مما يساعد على الرجوع إلى مصدر العملية لاحقاً.
· تاريخ المرجع
يمثل تاريخ المستند أو المعاملة المرتبطة بالقيد، وقد يختلف عن تاريخ تسجيل السند.
· نوع القيد
يستخدم هذا الحقل لتحديد نوع القيد المحاسبي بهدف تصنيف القيود وتسهيل البحث عنها ومراجعتها لاحقاً.
يظهر في القائمة بشكل افتراضي:
1. غير محدد.
2. قيد افتتاحي.
ويمكنك الضغط على علامة (+) الموجودة بجانب حقل النوع لإضافة نوع قيد محاسبي جديد يتناسب مع عمليات المنشأة، مثل:
قيد تسوية.
قيد مصروفات مستحقة.
قيد إيرادات مستحقة.
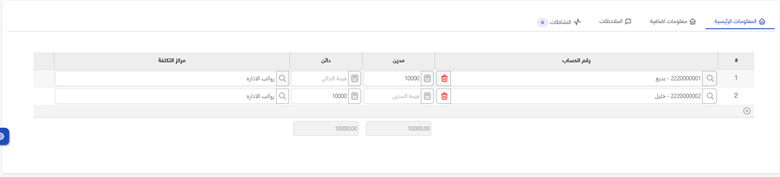
· رقم الحساب
يحدد الحساب الذي سيتأثر بالقيد، ويمكن البحث عنه باستخدام اسم الحساب أو رقمه.
· المدين
يمثل المبلغ الذي سيتم تسجيله في الطرف المدين للحساب المحدد.
· الدائن
يمثل المبلغ الذي سيتم تسجيله في الطرف الدائن للحساب المحدد.
· مركز التكلفة
يستخدم لربط سطر القيد بمركز تكلفة معين، مما يساعد على توزيع ومتابعة المصروفات والإيرادات حسب الفروع أو الأقسام أو المشاريع.
ما المقصود بالمدين والدائن؟
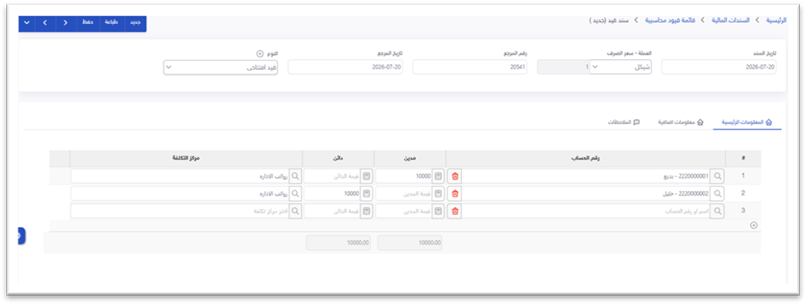
المدين والدائن هما طرفا القيد المحاسبي، ويعبّران عن كيفية تأثير العملية المالية على الحسابات.
لا تعني كلمة مدين دائماً أن الحساب عليه دين، ولا تعني كلمة دائن دائماً أن الحساب له مبلغ عند الآخرين؛ بل يتحدد معناهما حسب نوع الحساب وطبيعة العملية.
بشكل مبسط:
- زيادة الأصول والمصروفات تسجل غالباً في الطرف المدين.
- انخفاض الأصول والمصروفات يسجل غالباً في الطرف الدائن.
- زيادة الالتزامات وحقوق الملكية والإيرادات تسجل غالباً في الطرف الدائن.
- انخفاض الالتزامات وحقوق الملكية والإيرادات يسجل غالباً في الطرف المدين.
سيتم شرح المدين والدائن بالتفصيل في مقال مستقل بعنوان: شرح المدين والدائن وتوازن القيد المحاسبي.
ما المقصود بتوازن القيد المحاسبي؟
توازن القيد يعني أن مجموع المبالغ المسجلة في الطرف المدين يساوي مجموع المبالغ المسجلة في الطرف الدائن.
على سبيل المثال، إذا اشترت المنشأة جهازاً نقداً بقيمة 2,000 شيكل، يكون القيد:
من ح/ الأجهزة والمعدات — 2,000 شيكل مدين
إلى ح/ الصندوق — 2,000 شيكل دائن
في هذا المثال:
- مجموع المدين: 2,000 شيكل.
- مجموع الدائن: 2,000 شيكل.
- القيد متوازن.
لا يُفترض اعتماد قيد محاسبي إذا كان مجموع المدين لا يساوي مجموع الدائن.
هل يمكن أن يحتوي القيد على أكثر من حساب؟
نعم، يمكن أن يحتوي القيد المحاسبي على حسابين أو أكثر، بشرط بقاء مجموع الطرف المدين مساوياً لمجموع الطرف الدائن.
مثلاً، إذا دفعت المنشأة مبلغ 1,500 شيكل يتكون من مصروف إيجار بقيمة 1,000 شيكل ومصروف كهرباء بقيمة 500 شيكل، يكون القيد:
من ح/ مصروف الإيجار — 1,000 شيكل مدين
من ح/ مصروف الكهرباء — 500 شيكل مدين
إلى ح/ الصندوق — 1,500 شيكل دائن
مجموع المدين يساوي 1,500 شيكل، ومجموع الدائن يساوي 1,500 شيكل، لذلك يكون القيد متوازناً.
ما هو القيد الافتتاحي؟
القيد الافتتاحي هو قيد يُستخدم لإدخال أرصدة الحسابات في بداية فترة مالية جديدة أو عند بدء استخدام تريفو.
قد يشمل القيد الافتتاحي أرصدة مثل:
- الصناديق.
- الحسابات البنكية.
- العملاء.
- الموردين.
- المخزون.
- الأصول.
- الالتزامات.
- رأس المال.
- الحسابات الأخرى.
يجب إعداد القيد الافتتاحي بعناية والتأكد من صحة الأرصدة وتوازن الطرفين المدين والدائن قبل اعتماده.
هل تؤثر القيود على الحسابات؟
نعم، تؤثر القيود المحاسبية على الحسابات عند اعتمادها.
بعد الاعتماد، يتم تحديث أرصدة الحسابات المدينة والدائنة وفق المبالغ المسجلة في القيد، وتظهر العملية في التقارير والسجلات المالية المرتبطة.
لذلك يجب مراجعة ما يأتي قبل اعتماد القيد:
- الحسابات المختارة.
- المبالغ المدينة.
- المبالغ الدائنة.
- العملة وسعر الصرف.
- مركز التكلفة.
- تاريخ القيد.
- المرجع والمستندات الداعمة.
- توازن القيد.
هل تؤثر القيود المحاسبية على العملاء والموردين؟
يمكن أن تؤثر القيود المحاسبية على أرصدة العملاء أو الموردين إذا تم استخدام الحسابات المرتبطة بهم داخل القيد.
لكن يجب استخدام القيود اليدوية على حسابات العملاء والموردين بحذر؛ لأن العملية قد تحتاج إلى سند متخصص أو إلى ربطها بفاتورة أو حركة معينة.
قبل تسجيل قيد يؤثر على ذمة عميل أو مورد، يجب التأكد من:
- اختيار الحساب الصحيح.
- تحديد الطرف الصحيح.
- معرفة ما إذا كانت العملية تحتاج إلى سند قبض أو دفع.
- التحقق من تأثير القيد على كشف حساب العميل أو المورد.
- مراجعة الأثر على الفواتير المفتوحة.
هل تؤثر القيود المحاسبية على الصناديق والبنوك؟
نعم، يمكن أن تؤثر على رصيد صندوق أو حساب بنكي إذا تم اختيار حسابه ضمن أطراف القيد.
ولكن عند تسجيل عملية قبض أو دفع أو تحويل مالي، يفضّل استخدام السند المخصص لها حتى تظهر العملية بصورة صحيحة ضمن سجلات الصناديق والبنوك.
المعلومات الإضافية في القيد المحاسبي
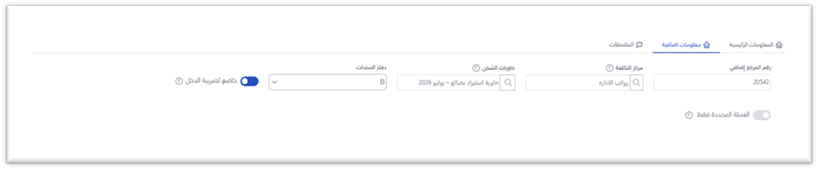
يوفر تبويب معلومات إضافية مجموعة من الحقول التي تساعد على توثيق القيد وتصنيفه، ومنها:
- رقم المرجع الإضافي.
- مركز التكلفة.
- دفتر السندات.
- الحقول المرتبطة بالشحن، حسب طبيعة العملية.
- خيار خاضع لضريبة الدخل.
- خيار العملة المحددة فقط.
تستخدم هذه الحقول حسب متطلبات العملية وإعدادات المنشأة، وقد لا تحتاج إلى تعبئتها في جميع القيود.
الملاحظات والملاحظات الآلية
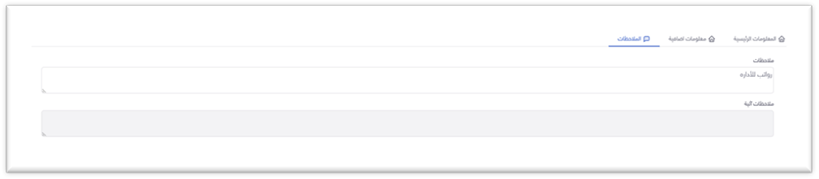
يحتوي القيد المحاسبي على تبويب للملاحظات يمكن استخدامه لإضافة شرح واضح للعملية المالية وسبب إنشاء القيد.
يفضل أن توضح الملاحظة:
- سبب إنشاء القيد.
- المستند المرتبط به.
- الفترة المالية التي تخصه.
- اسم الجهة أو الحساب المرتبط بالعملية.
- أي معلومة تساعد على المراجعة مستقبلاً.
أما الملاحظات الآلية، فينشئها النظام وفق العمليات أو الحركات المرتبطة بالسند، ولا يتم التعامل معها كملاحظة يدوية عادية.
المرفقات والاستيراد من Excel
يمكن إضافة مرفقات إلى القيد المحاسبي لتوثيق مصدر العملية، مثل:
- فاتورة.
- كشف حساب.
- عقد.
- مستند تسوية.
- موافقة إدارية.
- تقرير محاسبي.
- أي مستند داعم للقيد.
كما يوفر النظام خيار الاستيراد من Excel، والذي يمكن استخدامه لإدخال بيانات القيود من ملف Excel بدلاً من إدخالها يدوياً، خاصة عند وجود عدد كبير من الحسابات أو القيود.
يجب مراجعة البيانات المستوردة والتأكد من صحة الحسابات والمبالغ وتوازن القيود قبل الحفظ والاعتماد.
حالات القيد المحاسبي
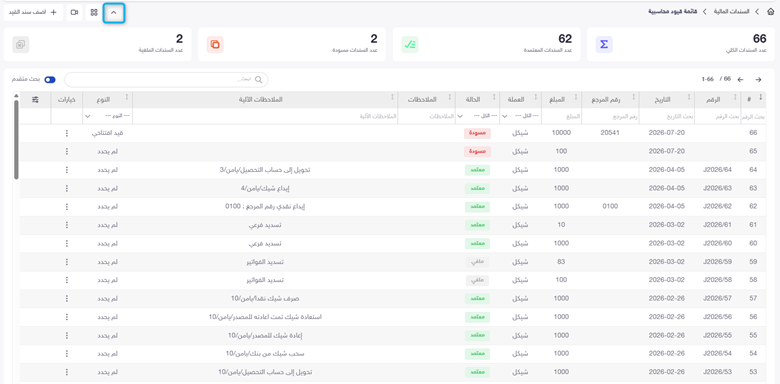
تظهر في قائمة القيود المحاسبية الحالات الآتية:
مسودة
يكون القيد محفوظاً وقابلاً للمراجعة قبل الاعتماد، ولا يُفترض أن يكون له أثر محاسبي نهائي.
معتمد
يكون القيد مثبتاً داخل النظام، وقد تم تحديث الحسابات المدينة والدائنة وفق بياناته.
ملغي
يعني أن القيد أُلغي ولم يعد يمثل حركة محاسبية فعالة، مع الاحتفاظ به ضمن السجل لأغراض المتابعة والتدقيق.
ما الفرق بين القيد المحاسبي وسند الدفع؟
|
سند الدفع |
القيد المحاسبي |
وجه المقارنة |
|
يستخدم لتسجيل مبلغ خرج من صندوق أو بنك |
يستخدم لتسجيل عملية مالية بين حسابين أو أكثر |
الغرض |
|
يرتبط بعملية دفع فعلية |
قد يسجل تسوية أو تصحيحاً دون حركة نقدية |
الحركة المالية |
|
يحدد وسيلة الدفع والمستفيد |
يحدد الحسابات المدينة والدائنة |
البيانات الأساسية |
|
يؤثر على الصندوق أو البنك عند الاعتماد |
يؤثر على الحسابات المحددة داخل القيد |
الأثر |
|
يستخدم لسداد مورد أو مصروف أو حساب آخر |
يستخدم للتسويات والعمليات المحاسبية المختلفة |
الاستخدام |
ماذا يحدث بعد اعتماد القيد المحاسبي؟
بعد اعتماد القيد المحاسبي:
- يتم تثبيت القيد داخل النظام.
- تتحدث أرصدة الحسابات المدينة والدائنة.
- يظهر القيد في حركات الحسابات.
- ينعكس أثره على التقارير المالية.
- تتحدث مراكز التكلفة إذا تم استخدامها.
- يظهر القيد ضمن قائمة القيود بحالة معتمد.
- يتم تسجيل العملية في سجل الحركات حسب الصلاحيات.
يجب مراجعة الحسابات والتقارير بعد الاعتماد للتأكد من أن القيد حقق الأثر المطلوب.
أخطاء شائعة يجب تجنبها
· عدم توازن القيد
يجب أن يساوي مجموع المدين مجموع الدائن قبل اعتماد القيد.
· اختيار حساب غير صحيح
يؤدي اختيار حساب خاطئ إلى التأثير على أرصدة وتقارير لا تخص العملية.
· تسجيل المبلغ في الطرف الخاطئ
يجب تحديد ما إذا كان الحساب مديناً أو دائناً حسب نوع الحساب وطبيعة العملية.
· استخدام القيد بدلاً من السند المتخصص
لا يفضل استخدام القيد اليدوي لتسجيل عملية لها سند مخصص، مثل القبض أو الدفع أو التحويل بين الصناديق.
· إدخال تاريخ غير صحيح
يؤثر تاريخ القيد على الفترة المالية والتقارير التي ستظهر فيها العملية.
· إهمال العملة وسعر الصرف
قد يؤدي ذلك إلى تسجيل قيم غير صحيحة عند استخدام عملة أجنبية.
· عدم إضافة بيان أو ملاحظة واضحة
يصعب مراجعة القيد لاحقاً إذا لم يكن سبب إنشائه موضحاً.
· عدم إرفاق المستندات الداعمة
ينبغي إرفاق المستند الذي يثبت سبب القيد، خاصة في قيود التسويات والتصحيحات.
أسئلة شائعة
· هل يؤثر القيد المحاسبي على الحسابات عند حفظه؟
لا يُفترض أن يسجل القيد المسودة أثراً محاسبياً نهائياً. يبدأ الأثر الفعلي عند اعتماد القيد.
· هل يجب أن يتساوى المدين والدائن؟
نعم، يجب أن يكون مجموع المبالغ المدينة مساوياً لمجموع المبالغ الدائنة.
· هل يمكن إضافة أكثر من حساب إلى القيد؟
نعم، يمكن إضافة عدة حسابات مدينة ودائنة بشرط بقاء القيد متوازناً.
· هل يمكن استخدام عملة أجنبية في القيد؟
نعم، يمكن تحديد العملة وسعر الصرف حسب إعدادات النظام والعملات المتاحة.
· ما الفرق بين تاريخ السند وتاريخ المرجع؟
تاريخ السند هو التاريخ المحاسبي لتسجيل القيد، أما تاريخ المرجع فهو تاريخ المستند الخارجي المرتبط بالعملية.
· ما المقصود بالقيد الافتتاحي؟
هو قيد يستخدم لتسجيل أرصدة الحسابات في بداية فترة مالية أو عند بدء استخدام النظام.
· هل يمكن ربط مركز تكلفة بالقيد؟
نعم، يمكن تحديد مركز تكلفة للحسابات حسب طبيعة العملية وإعدادات المنشأة.
· هل يمكن استيراد القيد من Excel؟
نعم، يظهر في الشاشة خيار الاستيراد من Excel، ويجب مراجعة البيانات المستوردة قبل اعتمادها.
· هل يمكن إلغاء قيد معتمد؟
يظهر خيار الإلغاء ضمن إجراءات القيد. ويجب مراجعة أثر الإلغاء على الحسابات قبل تنفيذ العملية.
ملاحظات مهمة
- تأكد من توازن القيد قبل الاعتماد.
- اختر الحسابات المدينة والدائنة بعناية.
- استخدم التاريخ المحاسبي الصحيح.
- تحقق من العملة وسعر الصرف.
- أضف ملاحظة توضح سبب القيد.
- أرفق المستندات الداعمة للعملية.
- استخدم مركز التكلفة عند الحاجة.
- لا تستخدم القيد بديلاً عن سند متخصص دون سبب.
- راجع أثر القيد على الحسابات والتقارير بعد الاعتماد.
- تحتاج القيود التي تؤثر على العملاء أو الموردين إلى مراجعة إضافية.
- يجب أن يراجع محاسب المحتوى المحاسبي قبل نشر المقال.
المرفقات والنشاطات والتعليقات
يمكن استخدام المرفقات للاحتفاظ بالمستندات الداعمة للقيد المحاسبي، مثل الفواتير وكشوف الحساب وتقارير التسوية.
كما يمكن استخدام تبويب النشاطات لتوثيق الملاحظات، وتوجيه السند، وإرفاق المستندات الداعمة، ومتابعة سجل الحركات وسجل العمل حسب الصلاحيات.
للمزيد، راجع: تبويب النشاطات والتعليقات في سندات تريفو
مواضيع ذات صلة
- كيفية إنشاء قيد محاسبي في تريفو.
- شرح المدين والدائن وتوازن القيد المحاسبي.
- اعتماد القيد المحاسبي وإدارته وإلغاؤه.
- أمثلة عملية على القيود المحاسبية.
- ما هو سند القبض؟
- ما هو سند الدفع؟
- تحويل بين الصناديق.
- مراكز التكلفة في تريفو.
- العملات وأسعار الصرف.
- تبويب النشاطات والتعليقات في سندات تريفو.
آخر تحديث: يوليو 2026